IT-Recht & Compliance
E-Rechnung ab 2027: B2B-Pflichten, ERP-Umsetzung und Verträge rechtssicher vorbereiten
E-Rechnung ab 2027: So bereitest du ERP, Prozesse, Archivierung und Verträge für die B2B-Pflicht rechtssicher vor.
 KI-generiert
Ab 2027 wird die E-Rechnung für viele Unternehmen vom Digitalisierungsprojekt zur gesetzlichen Pflicht: Wer im Vorjahr mehr als 800.000 Euro Umsatz erzielt hat, muss für inländische B2B-Umsätze strukturierte elektronische Rechnungen ausstellen können. Häufig liegt der Engpass nicht im Rechnungsformular, sondern in den Daten: Fehlen Bestellnummern, Leistungszeiträume, Steuerschlüssel oder richtige Empfängeradressen im ERP-System, scheitert die Automatisierung genau dort, wo sie Abläufe vereinfachen sollte.
Die Umstellung betrifft deshalb nicht allein die Buchhaltung. IT-Einkauf, Fachbereiche, Steuerabteilung, Datenschutz, Informationssicherheit und Rechtsverantwortliche müssen gemeinsame Regeln festlegen. Es geht um Stammdaten, Schnittstellen, Freigaben, revisionssichere Ablage und belastbare Vereinbarungen mit Dienstleistern. Besonders wichtig ist der Blick auf bestehende Verträge und Systeme, denn die neue Pflicht lässt sich nicht verlässlich durch einen bloßen PDF-Versand erfüllen.
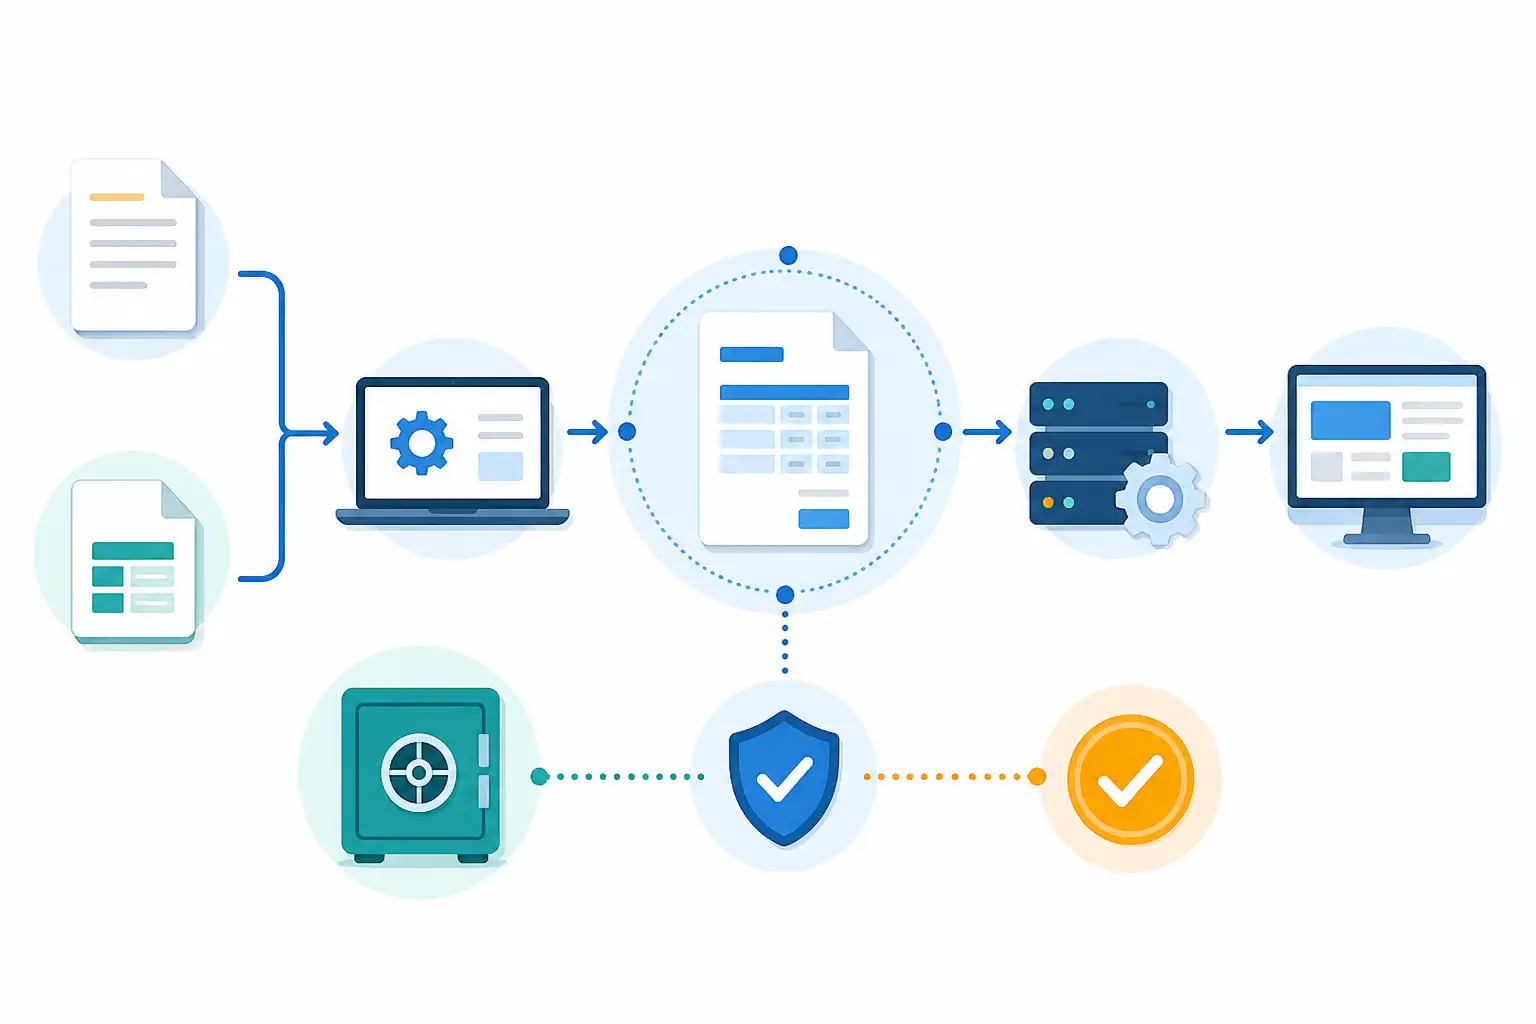
Infografik zu E-Rechnung ab 2027: B2B-Pflichten, ERP-Umsetzung und Verträge rechtssicher vorbereiten (KI-generiert).
Was ab 2025, 2027 und 2028 gilt
Seit dem 1. Januar 2025 müssen inländische Unternehmer im B2B-Bereich grundsätzlich in der Lage sein, elektronische Rechnungen zu empfangen. Eine Zustimmung des Rechnungsempfängers ist hierfür nicht erforderlich. Praktisch reicht dafür zunächst ein geeignetes E-Mail-Postfach, besser ist jedoch ein technisch und organisatorisch kontrollierter Empfangsprozess.
Eine E-Rechnung im umsatzsteuerlichen Sinn ist eine Rechnung in einem strukturierten elektronischen Format, das eine elektronische Verarbeitung ermöglicht. Maßgeblich ist insbesondere die europäische Norm EN 16931. Ein PDF, das nur per E-Mail verschickt wird, ist regelmäßig keine E-Rechnung in diesem Sinn, auch wenn es digital erstellt und lesbar ist.
Für die Ausstellung gelten Übergangsfristen:
| Zeitraum | Regelung für inländische B2B-Umsätze |
|---|---|
| Seit 2025 | Empfang von E-Rechnungen muss möglich sein. Andere Rechnungsformate dürfen unter den gesetzlichen Übergangsregeln weiter genutzt werden. |
| Ab 2027 | Unternehmen mit einem Gesamtumsatz von mehr als 800.000 Euro im vorangegangenen Kalenderjahr müssen E-Rechnungen ausstellen. |
| Ab 2028 | Grundsätzlich müssen alle inländischen Unternehmen für entsprechende B2B-Umsätze E-Rechnungen ausstellen. |
Die Pflicht betrifft nicht jede Rechnung. Ausnahmen und Sonderfälle bestehen etwa für bestimmte steuerfreie Umsätze, Kleinbetragsrechnungen oder Fahrausweise. Ob ein konkreter Geschäftsvorfall erfasst ist, sollte die Steuerfunktion anhand des jeweiligen Umsatzes prüfen. Für grenzüberschreitende Leistungen gelten andere Voraussetzungen als für inländische B2B-Umsätze.
Für öffentliche Auftraggeber ist die strukturierte Rechnungsstellung vielfach längst Alltag. Formate wie XRechnung sind im öffentlichen Auftragswesen etabliert. Wer für Behörden tätig ist, sollte daher nicht zwei getrennte Welten schaffen, sondern seine Rechnungsprozesse möglichst so aufsetzen, dass Anforderungen aus öffentlicher E-Rechnung und B2B-Pflicht zusammenpassen.
Formate richtig auswählen: XRechnung, ZUGFeRD und EDI
Die Formatentscheidung ist eine Architekturentscheidung. Sie beeinflusst, wie Rechnungen erzeugt, geprüft, übermittelt und archiviert werden. In der Praxis kommen vor allem drei Ansätze vor.
XRechnung ist ein rein strukturiertes XML-Format und im öffentlichen Bereich weit verbreitet. Es eignet sich gut für automatisierte Verarbeitung, setzt aber voraus, dass Anwender die Rechnung in einem Viewer oder im ERP-System lesbar machen können.
ZUGFeRD verbindet ein lesbares PDF mit strukturierten Rechnungsdaten, die in die Datei eingebettet sind. Das kann die Einführung erleichtern, weil Fachbereiche weiterhin eine visuell lesbare Rechnung erhalten. Entscheidend ist aber, dass das eingesetzte Profil die gesetzlichen und technischen Anforderungen erfüllt und die strukturierte Datei tatsächlich verarbeitet werden kann.
EDI-Verfahren können weiterhin sinnvoll sein, insbesondere bei hohen Rechnungsvolumina und langjährigen Geschäftsbeziehungen. Allerdings müssen die ausgetauschten Daten die korrekte und vollständige Informationsübernahme in ein Format ermöglichen, das den gesetzlichen Anforderungen genügt. Bestehende EDI-Verträge sollten daher nicht einfach fortgeführt, sondern fachlich und technisch überprüft werden.
Für die Auswahl sind diese Fragen zentral:
- Welche Formate können deine Kunden und Lieferanten empfangen und verarbeiten?
- Kann dein ERP-System strukturierte Daten erzeugen, validieren und übernehmen?
- Werden Rechnungen über E-Mail, Portal, Peppol oder einen Dienstleister übertragen?
- Gibt es ein verbindliches Format je Geschäftspartner oder Auftrag?
- Wie werden Fehler, Dubletten und unvollständige Datensätze erkannt und bearbeitet?
Wer öffentliche Auftraggeber beliefert, sollte zudem die konkreten Vorgaben des jeweiligen Auftraggebers beachten. Eine XRechnung kann etwa bestimmte Leitweg- oder Bestellinformationen benötigen, damit sie dem richtigen internen Vorgang zugeordnet wird.
ERP und Stammdaten: Die technische Umsetzung beginnt vor der Rechnung
Eine formal richtige XML-Datei nützt wenig, wenn die zugrunde liegenden Daten falsch oder unvollständig sind. Deshalb sollte die Vorbereitung mit einer Bestandsaufnahme beginnen: Welche Systeme erzeugen Rechnungen? Wo liegen Kunden-, Vertrags-, Bestell- und Leistungsdaten? Welche Datenfelder werden manuell gepflegt?
Typische Schwachstellen zeigen sich bei der Umsatzsteuerlogik, bei abweichenden Rechnungsempfängern, bei mehreren Bestellnummern oder bei wiederkehrenden Leistungen. Gerade bei Projektverträgen müssen Leistungszeitraum, Teilabrechnung, Abschlag, Abnahmebezug und Vertragsreferenz eindeutig abbildbar sein.
Wir empfehlen, vor dem produktiven Start einen End-to-End-Test für typische Geschäftsvorfälle zu definieren. Dazu gehören mindestens eine Standardrechnung, eine Gutschrift, eine Rechnung mit mehreren Positionen, eine Teilrechnung und ein Korrekturvorgang. Bei Leistungen an öffentliche Auftraggeber sollte außerdem ein Test mit den dort verlangten Angaben erfolgen.
Die technische Prüfung darf nicht bei der Erzeugung enden. Dein System sollte auch Eingangsrechnungen validieren können. Sinnvoll sind Plausibilitätsprüfungen gegen Bestellung, Wareneingang oder Leistungsnachweis. Dabei ist klar zwischen technischen Fehlern und kaufmännischen Klärfällen zu unterscheiden. Eine fehlende Bestellnummer ist nicht immer ein umsatzsteuerlicher Fehler, kann aber eine automatische Buchung verhindern.
Für die Beschaffung oder Erweiterung von ERP-, E-Invoicing- oder Middleware-Lösungen gilt: Beschreibe Anforderungen ergebnisorientiert, aber prüfbar. Wie du bei IT-Beschaffungen Leistungsanforderungen, Nachweise und Zuschlag sauber aufbaust, erläutern wir auch im Beitrag „IT-Sicherheitsanforderungen ausschreiben: BSI C5, ISO 27001 und Nachweise rechtssicher fordern“.
Archivierung: XML ist nicht nur ein Transportformat
Die Rechnung muss während der gesetzlichen Aufbewahrungsfrist vollständig, nachvollziehbar und gegen unberechtigte Änderungen geschützt verfügbar bleiben. Für Rechnungen beträgt die umsatzsteuerliche Aufbewahrungsfrist grundsätzlich acht Jahre. Sie beginnt mit dem Schluss des Kalenderjahres, in dem die Rechnung ausgestellt wurde. Im Einzelfall können andere steuerliche, handelsrechtliche oder verfahrensbezogene Anforderungen zusätzlich relevant sein.
Bei einer E-Rechnung ist die strukturierte Originaldatei aufzubewahren. Es genügt nicht, nur einen Ausdruck oder ein PDF abzulegen. Bei hybriden Formaten müssen Unternehmen sicherstellen, dass die maßgeblichen strukturierten Daten erhalten bleiben. Ebenso wichtig ist die Verknüpfung mit dem Buchungssatz, dem Bestellvorgang, dem Vertrag und gegebenenfalls dem Leistungsnachweis.
Lege deshalb ein Archivierungskonzept fest, das diese Punkte beantwortet:
- In welchem System wird die Originaldatei gespeichert?
- Wer darf Rechnungen einsehen, exportieren oder löschen?
- Wie werden Änderungen protokolliert?
- Wie ist der Zugriff bei Systemwechsel, Insolvenz eines Dienstleisters oder Vertragsende gesichert?
- Können Betriebsprüfung und interne Revision Rechnungen maschinell auswerten?
- Sind Aufbewahrungsfristen, Löschkonzepte und Backups aufeinander abgestimmt?
Datenschutz ist dabei kein Nebenthema. Rechnungen enthalten häufig Namen, Kontakt- und Leistungsdaten. Die technische und organisatorische Absicherung sollte daher in das bestehende Datenschutzmanagement eingebettet sein. Einen praxisnahen Einstieg bietet unser Beitrag „TOM: Datenschutz technisch und organisatorisch umsetzen“.
Verträge mit Software-, Plattform- und Dienstleistern prüfen
Viele Unternehmen werden für E-Rechnungen nicht ausschließlich ihr Kern-ERP nutzen. Externe Plattformen, Netzbetreiber, EDI-Dienstleister, Archivsysteme oder Managed-Service-Anbieter übernehmen Teile der Verarbeitung. Genau hier entstehen häufig unklare Verantwortlichkeiten.
Der Vertrag sollte nicht nur „E-Rechnungsfähigkeit“ versprechen. Er sollte konkret festhalten, welche Formate unterstützt werden, welche Validierungen stattfinden, wie Formatänderungen umgesetzt werden und wer für fachliche Mapping-Regeln verantwortlich ist. Ebenso gehören Verfügbarkeit, Störungsmeldungen, Supportzeiten, Datenexport und Exit-Regeln in die Vereinbarung.
Besondere Aufmerksamkeit verdienen diese Klauselthemen:
- Unterstützte Formate, Versionen und Profile einschließlich Verfahren für Aktualisierungen
- Verantwortlichkeit für Datenmapping, Validierungsregeln und Fehlerprotokolle
- Fristen für die Anpassung an geänderte gesetzliche oder technische Vorgaben
- Übertragungsweg, Verschlüsselung, Authentisierung und Protokollierung
- Speicherung, Datenstandort, Zugriffskontrollen und Unterauftragnehmer
- Verfügbarkeit, Wiederanlaufzeiten und Notfallverfahren bei Ausfällen
- Export aller Rechnungsdaten im strukturierten, dokumentierten und weiterverarbeitbaren Format
- Unterstützung bei Anbieterwechsel und sichere Löschung nach Vertragsende
- Haftung bei fehlerhafter Erzeugung, Verlust oder nicht fristgerechter Bereitstellung von Rechnungsdaten
Wenn ein Dienstleister Rechnungsdaten im Auftrag verarbeitet, kann zusätzlich ein Auftragsverarbeitungsvertrag erforderlich sein. Welche Mindestinhalte hierbei zählen, erklären wir in „Auftragsverarbeitungsvertrag (AVV): Pflichten nach Art. 28 DSGVO“. Bei Cloud-Lösungen solltest du außerdem Wechselmöglichkeiten und Exit-Klauseln von Anfang an regeln. Dazu passt unser Ratgeber „EU Data Act: Cloud-Verträge zu Wechselpflichten und Exit-Klauseln prüfen“.
Vorgehensplan für IT-Einkauf und Rechtsverantwortliche
Setze die E-Rechnung nicht als isoliertes IT-Update auf. Ein interdisziplinäres Projekt mit klarer Fachverantwortung verhindert, dass Steuerrecht, Technik und Vertragsrecht getrennt optimiert werden.
Starte mit einer Prozesslandkarte vom Auftrag bis zur Archivierung. Erfasse dabei alle Rechnungsquellen, Empfängergruppen, Übertragungswege, eingesetzten Systeme und externen Dienstleister. Ordne jedem Prozessschritt eine verantwortliche Rolle zu.
Danach folgt die Lückenanalyse: Kann das bestehende ERP strukturierte Rechnungen erzeugen und empfangen? Sind Stammdaten ausreichend? Funktionieren Buchungs- und Freigabeworkflows? Gibt es einen Testmandanten? Enthalten Verträge wirksame Anpassungs-, Support- und Exit-Regelungen?
Plane anschließend Pilotphasen mit ausgewählten Kunden und Lieferanten. Dokumentiere Fehlerbilder, Bearbeitungszeiten und notwendige Stammdatenkorrekturen. Schulungen sollten nicht nur die Buchhaltung adressieren, sondern auch Vertrieb, Einkauf, Projektleitung und IT-Support einbeziehen.
Passende Seminare und Termine zu IT-Recht, Vergaberecht, Datenschutz und Compliance findest du bei uns auf cmt.de.
Wer die Umstellung jetzt strukturiert vorbereitet, erfüllt nicht nur eine kommende Pflicht. Du schaffst zugleich belastbarere Daten, schnellere Rechnungsprozesse und bessere Voraussetzungen für automatisierte Prüfungen.
Nächster Schritt
Passenden Kurs zu IT-Recht & Compliance finden.
Feste Termine, erfahrene Trainer, Präsenz in München und Durchführungsgarantie. Buchen kannst du direkt auf cmt.de.
Weiterlesen
Mehr aus IT-Recht & Compliance
-
 KI BFSG für SaaS und Software: Wann digitale Barrierefreiheit zur Pflicht wird 8 Min. Lesezeit
-
 KI EU Data Act für vernetzte Produkte: Nutzungsdaten bereitstellen und Verträge anpassen 8 Min. Lesezeit
-
 KI KI-Transparenzpflichten ab August 2026: Chatbots und Deepfakes rechtssicher kennzeichnen 8 Min. Lesezeit